
Notre activité s’inscrit dans les deux modèles selon le contexte d’intervention. Nous sommes agréés par plusieurs grands assureurs et travaillons en libre pour les clients hors réseau ou hors couverture. Voici, du cadre conventionnel inter-assurances aux conditions concrètes d’agrément, ce qui structure le métier, les engagements respectifs des parties, et les arbitrages tarifaires que nous appliquons selon le mode d’intervention.
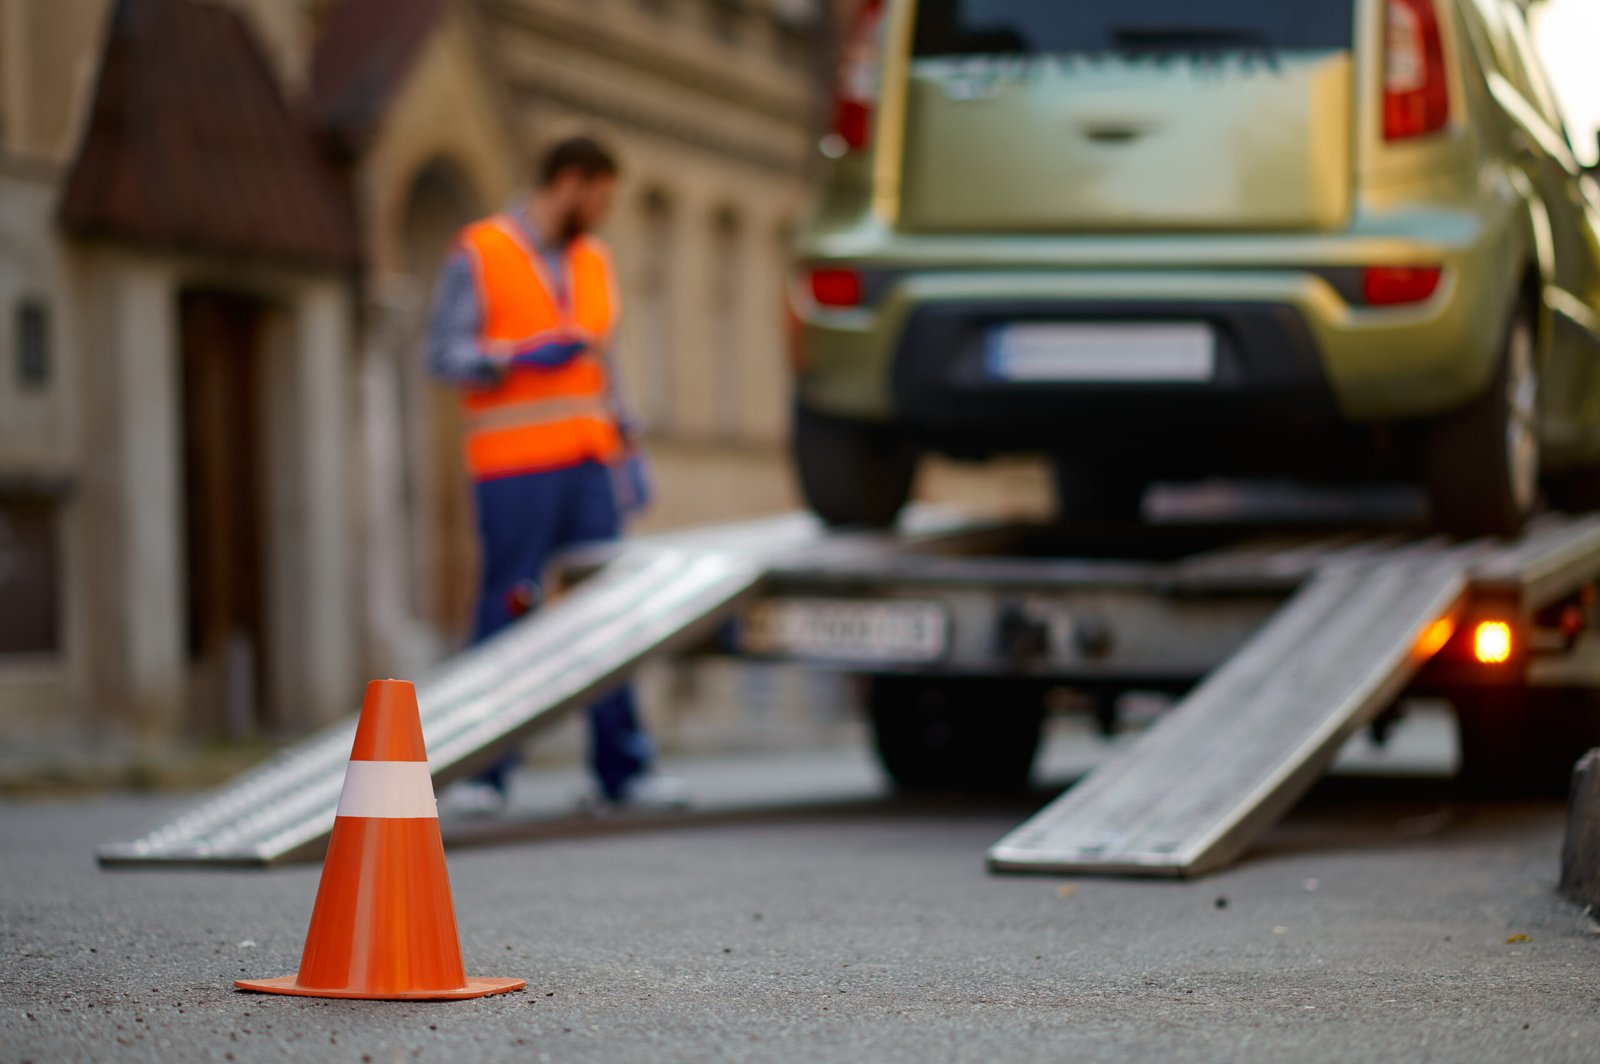
Le cadre conventionnel : IRSA et accords bilatéraux
La structuration du marché du dépannage repose sur deux niveaux conventionnels, souvent confondus mais juridiquement distincts. Le premier concerne les rapports entre assureurs eux-mêmes, le second les rapports entre un assureur et un dépanneur partenaire.
IRCA et IRSA : les conventions inter-assurances
La convention IRSA (Indemnisation directe et Recours entre Sociétés d’Assurances Auto), qui a succédé à la convention IRCA historique de 1968, organise les relations financières entre assureurs lors d’un sinistre auto matériel impliquant deux véhicules ou plus. Elle permet à chaque assureur d’indemniser directement son propre assuré, puis d’exercer un recours forfaitaire ou réel contre l’assureur adverse selon les responsabilités. Ce cadre fluidifie le règlement et évite les actions en répétition.
Pour le métier du dépannage, l’enjeu de l’IRSA est indirect mais réel : c’est elle qui rend possible la prise en charge fluide d’un sinistre par l’assureur de la victime, qui mandate alors son réseau de dépanneurs partenaires sans attendre l’arbitrage de responsabilité. Pour les couvertures du contrat assurance qui activent ces procédures, voir notre dossier sur la prise en charge du remorquage par l’assurance auto.
Les conventions bilatérales assurance-dépanneur
La convention de partenariat entre un assureur et un dépanneur agréé est un contrat commercial bilatéral, négocié individuellement, qui fixe : la zone géographique d’intervention, les délais d’intervention contractuels (par exemple 30 minutes en agglomération, 60 minutes en zone rurale), la grille tarifaire applicable (forfaits, prix au km, majorations), les obligations de remontée d’information (compte-rendu de mission, photos, signature client), les standards qualité (état du matériel, formation du personnel, EPI), et les modalités de facturation directe à l’assureur.
Concrètement, un dépanneur peut être agréé par plusieurs assureurs simultanément, avec des grilles tarifaires différentes selon le partenaire. Sur intervention, le centre d’appel de l’assureur dispatche la mission au dépanneur agréé le plus proche, qui dispose d’une fenêtre contractuelle pour confirmer la prise en charge. La facturation se fait ensuite directement entre dépanneur et assureur, sans transit par l’assuré, c’est le tiers payant intégral.
Comment fonctionne un réseau agréé du point de vue dépanneur
Pour le dépanneur, l’agrément se traduit par une routine d’exploitation différente de l’activité libre. Trois piliers structurent le quotidien.
Le dispatching centralisé. Les missions arrivent par interface dédiée (plateforme web, application mobile, parfois intégration directe dans le système de gestion d’intervention). Le centre d’appel assurance qualifie la panne, vérifie la couverture, géolocalise l’assuré et propose la mission au dépanneur le plus proche dans le réseau. Le dépanneur a généralement 5 à 15 minutes pour accepter ou refuser. Refuser trop souvent dégrade le scoring du dépanneur et conduit à terme au déréférencement.
Les obligations de service. Les conventions imposent des standards précis : délai d’arrivée (souvent 30-45 minutes en zone urbaine, 60 minutes en zone rurale, parfois plus en zone difficile), véhicule d’intervention identifié et entretenu, chauffeur formé et présenté en uniforme, transmission systématique d’un compte-rendu (photos avant/après, signature client, état des lieux). Tout manquement génère un point négatif au scoring qualité, mesuré par audits réguliers et enquêtes de satisfaction.
La facturation forfaitaire. Les tarifs négociés en convention sont généralement inférieurs aux tarifs libres de 15 à 30 %, en contrepartie du volume garanti et du paiement automatique sans relance. Sur 100 € facturés en libre, le même geste agréé peut être valorisé 70 à 85 €, mais le dépanneur économise sur les frais de gestion (pas de facturation client, pas de relance, pas de risque d’impayé) et bénéficie d’un flux de missions régulier.
Le cas particulier autoroute : tarif réglementé
Sur le réseau autoroutier concédé, le dépannage est régi par un arrêté interministériel qui fixe annuellement le tarif applicable, indépendamment de tout accord bilatéral assurance-dépanneur. Cette spécificité tient à la nature du service public que représente le dégagement rapide d’une voie à fort trafic.
Le mécanisme est précis. Sur l’ensemble du réseau autoroutier français, seuls des dépanneurs agréés par les sociétés concessionnaires d’autoroute (Vinci Autoroutes, APRR, Sanef, etc.) peuvent intervenir, dans des zones d’exclusivité géographique attribuées sur appel d’offres. L’automobiliste en panne ne choisit pas son dépanneur, il appelle la borne d’appel d’urgence orange (qui géolocalise précisément), et le concessionnaire mandate le dépanneur agréé compétent territorialement.
Le tarif est unique et applicable à tous les usagers, qu’ils soient ou non assurés, dans la limite des prestations couvertes par l’arrêté. En 2026, l’ordre de grandeur applicable est :
- Véhicules ≤ 1,8 tonne : environ 150 € pour un dépannage sur place ou un remorquage jusqu’à 5 km en sortie d’autoroute.
- Véhicules entre 1,8 et 3,5 tonnes : environ 185 € dans les mêmes conditions.
- Au-delà de 3,5 tonnes : tarification spécifique négociée à la mission, le poids lourd relevant d’une grille séparée.
Le tarif inclut la sortie d’autoroute jusqu’à un atelier ou un parking sécurisé, dans la limite des 5 km autour de la sortie. Au-delà, la prestation bascule en libre cours ou en couverture assurance selon les modalités classiques. Une majoration de 50 % s’applique entre 18h et 8h, dimanches et jours fériés. Pour la gestion d’une panne sur autoroute et la sécurisation préalable, voir notre dossier sur les bons gestes face à une panne sur autoroute.
L’arrêté est mis à jour annuellement par décision conjointe des ministères de l’Économie et des Transports, avec publication au Journal officiel. Le tarif applicable est consultable sur le site de chaque concessionnaire d’autoroute.
Plafonds des contrats d’assurance et limites du remboursement
Hors autoroute, le remboursement par l’assurance dépend des plafonds contractuels que tout dépanneur connaît parfaitement, au moins pour les principaux assureurs avec lesquels il travaille. Trois variables structurent ces plafonds.
Le plafond kilométrique. La majorité des contrats fixent une distance maximale de remorquage prise en charge : 50 km dans les contrats standard, 100 km dans les contrats intermédiaires, illimité dans les contrats premium ou les options d’assistance haut de gamme. Au-delà du plafond, le surcoût kilométrique (généralement 2 à 4 € par km supplémentaire) reste à la charge de l’assuré.
Le plafond financier global. Indépendamment de la distance, beaucoup de contrats imposent un montant maximum d’intervention : 250 €, 500 €, 1 000 € selon contrat. Sur intervention complexe (extraction difficile, accès contraint, véhicule lourd ou électrique), ce plafond peut être atteint avant même d’avoir épuisé la distance contractuelle. Le surplus reste à régler par l’assuré.
La franchise kilométrique. Certains contrats imposent une distance minimale entre le lieu de la panne et le domicile pour activer la garantie : 25 km, 50 km. Une panne devant chez soi sur ce type de contrat n’est pas couverte, sauf souscription d’une option « assistance 0 km » qui supprime cette franchise.
Pour le détail des barèmes tarifaires applicables hors couverture assurance, notre dossier sur les prix du dépannage et du remorquage auto donne la grille complète.
Avantages et limites du modèle agréé pour le métier
L’agrément n’est pas une fin en soi pour un dépanneur. Il s’évalue sur plusieurs dimensions, avec des arbitrages selon le profil de l’entreprise.
Avantages. Le volume d’activité est sécurisé par le flux régulier de missions, ce qui permet une planification fine du parc et des équipes. Les coûts de prospection commerciale sont réduits, le partenariat fait la moitié du travail commercial. La trésorerie est plus prévisible, avec des règlements à 30-60 jours sans risque d’impayé client. La position d’agréé renforce la crédibilité commerciale auprès des prospects en libre cours, qui perçoivent l’agrément comme un gage de sérieux.
Limites. Les tarifs sont contraints par la convention, parfois 15-30 % en dessous des tarifs libres équivalents. La pression sur les délais et la qualité est élevée, avec un suivi quasi industriel des indicateurs de performance (taux d’acceptation, délai d’arrivée, satisfaction client). Le dépanneur perd en autonomie commerciale et tarifaire. Sur certaines marques d’assurance, les pénalités contractuelles en cas de manquement peuvent être significatives (déduction sur facturation, suspension temporaire, déréférencement). Enfin, l’agrément crée une dépendance : un dépanneur dont 70 % du chiffre repose sur un seul assureur subit une exposition forte si la convention est renégociée à la baisse.
Notre arbitrage métier consiste à équilibrer le portefeuille entre missions agréées (assurer le volume et la trésorerie) et missions libres (préserver la marge et l’autonomie tarifaire). Cette stratégie d’équilibre est partagée par la plupart des dépanneurs structurés en France.
Comment devient-on dépanneur agréé
L’agrément n’est pas automatique et ne s’obtient pas sur simple demande. Le processus de référencement chez un grand assureur suit généralement les étapes suivantes.
1. Pré-qualification administrative. Le dépanneur soumet un dossier complet : Kbis, RC professionnelle (avec montant minimum exigé, souvent 1,5 à 5 millions d’euros selon assureur), attestation URSSAF, qualifications du personnel (CACES, FIMO le cas échéant, habilitations VE pour le dépannage électrique), liste du parc et état des véhicules, photos, certifications.
2. Audit terrain. Un auditeur de l’assureur (interne ou prestataire spécialisé) visite les locaux, vérifie le matériel, examine le parc, observe quelques interventions en double, mesure la conformité aux standards. L’audit dure 1 à 3 jours et porte sur 30 à 60 critères.
3. Phase de test. Si l’audit est concluant, le dépanneur entre en période d’évaluation (3 à 6 mois) avec un volume limité de missions. Les indicateurs de performance sont mesurés en continu : taux d’acceptation, délai d’arrivée moyen, taux de réclamation client, conformité administrative des comptes-rendus.
4. Référencement. Si la phase de test valide la performance, le dépanneur signe la convention définitive et entre dans le réseau actif. Le contrat est généralement annuel, renouvelé tacitement sauf incident majeur ou évolution structurelle du réseau.
5. Suivi continu. Le scoring qualité est réévalué en permanence. Les dépanneurs en bas de classement reçoivent un plan d’action correctif ; ceux qui ne remontent pas voient leur volume réduit puis sont éventuellement déréférencés. Les meilleurs accèdent à des marques premium ou à des conventions étendues.
L’investissement matériel et organisationnel pour atteindre les standards d’agrément est significatif : véhicules d’intervention récents et identifiés, EPI complets, système de géolocalisation et de reporting, formation continue. Pour une structure naissante, l’agrément se construit sur 2 à 4 ans avec un objectif d’équilibre entre flux agréé et activité libre.
FAQ, Réseaux agréés et dépanneurs libres
Un dépanneur agréé peut-il refuser une mission qui lui est proposée ?
Le tarif autoroute s’applique-t-il à tous les véhicules d’intervention sur autoroute ?
Combien de partenariats peut signer un dépanneur ?
Le client peut-il refuser le dépanneur agréé envoyé par son assurance ?
Que se passe-t-il si le délai contractuel d’arrivée n’est pas respecté ?
Un dépanneur libre peut-il intervenir sur autoroute s’il est appelé directement par l’usager ?
Les tarifs IRSA sont-ils publics ?
L’agrément peut-il être perdu après plusieurs années sans incident ?
L’Essentiel à Retenir
Le marché du dépannage français s’organise autour de deux modèles distincts. Les réseaux agréés reposent sur des conventions bilatérales entre un assureur et un dépanneur, qui fixent zone géographique, délais d’intervention contractuels, grilles tarifaires (15-30 % sous les tarifs libres en contrepartie du volume) et standards qualité (matériel, personnel, reporting). Le paiement est direct sans avance pour l’assuré. Les dépanneurs libres facturent l’usager qui se fait rembourser ensuite, dans la limite des plafonds contractuels (kilométriques, financiers, franchise kilométrique). Au plan inter-assurance, la convention IRSA (ayant succédé à IRCA) organise les recours entre sociétés et fluidifie le règlement direct par chaque assureur de son propre assuré. Sur autoroute, la situation est différente : un tarif réglementé par arrêté ministériel s’applique à tous les usagers indépendamment de leur couverture, sur intervention exclusive de dépanneurs agréés par les concessionnaires (Vinci, APRR, Sanef, etc.) sur appel d’offres territorial. Tarifs 2026 indicatifs : ≈ 150 € pour les véhicules légers, ≈ 185 € pour les utilitaires jusqu’à 3,5 t, sortie d’autoroute jusqu’à 5 km incluse, majoration de 50 % en heures non ouvrées. Pour devenir agréé, un dépanneur passe par cinq étapes (pré-qualification administrative, audit terrain, phase de test 3-6 mois, référencement, suivi continu) qui mobilisent un investissement matériel et organisationnel important. La stratégie métier équilibrée combine missions agréées (volume, trésorerie) et missions libres (marge, autonomie tarifaire), avec un portefeuille diversifié évitant la dépendance à un seul assureur.
Besoin d’une intervention immédiate ?
Devis ferme avant intervention, partout en France, 24h/24


Un partenaire Allo Remorquage intervient 24h/24, partout en France, avec un devis ferme communiqué avant tout déplacement.
Ouverture de porte →Demander un devis gratuit